Bargeldlos bezahlen: Methoden, Vorteile & Risiken

Früher war Bargeld das Zahlungsmittel Nummer eins, heute dominieren Kartenzahlungen, Online-Dienste und Mobile Payment. Händler kassieren Beträge über Kartenlesegeräte oder digitale Bezahlterminals. Der Zahlungsempfänger erhält den Zahlungsbetrag meist innerhalb weniger Tage auf sein Bankkonto gutgeschrieben. Als Karteninhaber bedeutet das für dich: weniger Aufwand, mehr Übersicht über deine Transaktionen und weniger Risiko, Bargeld zu verlieren.
Bargeldlos bezahlen: Karten, Apps & Smartphone
Der Zahlungsverkehr funktioniert heute schnell und oftmals ohne Bargeld. Statt in der Brieftasche nach Wechselgeld zu kramen, nutzt du einfach deine Karte oder dein Smartphone.
Im Einzelhandel kommen vor allem Girocards (früher EC-Karte) zum Einsatz, ergänzt durch Debit- und Kreditkarten. Beim kontaktlosen Bezahlen hältst du deine Karte einfach an das Kartenterminal. Möglich macht das ein modernes Bezahlsystem mit integrierter Bezahlfunktion (NFC).
Die Zahlungsdaten werden am Terminal ausgelesen und vom Karteninhaber freigegeben – meist ist hierzu deine PIN nötig. In manchen Fällen erfolgt die Bestätigung auch mit deiner Unterschrift, woraufhin der Händler den Betrag per Lastschriftverfahren von deinem Konto einzieht.
Klassische Kreditkarten
In Deutschland kannst du mit einer klassischen Kreditkarte online shoppen, in vielen Geschäften bezahlen und fast überall Bargeld am Geldautomaten abheben. Im Ausland sind Kreditkarten nahezu überall Standard, denn viele Hotels, Mietwagenfirmen oder Reiseanbieter verlangen sie als Kaution oder für Buchungen.
Der größte Vorteil einer Kreditkarte: Du kannst heute einkaufen und die Rechnung erst später begleichen. Alle deine Ausgaben werden über den Monat gesammelt und am Monatsende in einer Summe vom Konto abgebucht. Viele Kartenanbieter ermöglichen eine Ratenzahlung. Darüber hinaus hast du die Möglichkeit des kontaktlosen Bezahlens (bei Beträgen bis 50 € oft ohne PIN) sowie Schutz bei Verlust mit geringer Eigenhaftung.
Debitkarten
Zu dieser Kartenart gehören die bekannten Bankkarten, die früher als EC-Karten bezeichnet wurden. Du bekommst eine Debitkarte in der Regel automatisch zu deinem Girokonto dazu. Je nach Bank und Kontomodell entweder kostenlos oder gegen eine Gebühr. Bei Zahlungen wird das Geld direkt von deinem Girokonto abgebucht. Meist passiert das sofort, bei Zahlungen per Unterschrift kann es aber ein paar Tage dauern.
Prepaidkarten
Prepaidkarten funktionieren nach dem Guthabenprinzip: Erst aufladen, dann bezahlen. Ist kein Geld mehr auf der Karte, sind auch keine Zahlungen möglich, bis neues Guthaben aufgebucht wird. Gerade für Studenten oder diejenigen, die ihre Ausgaben im Blick behalten wollen, sind Prepaidkarten eine sinnvolle Lösung.
Bezahlen mit dem Smartphone
In vielen Geschäften kannst du heute einfach mit dem Smartphone bezahlen. Dienste wie Apple Pay oder Google Pay greifen dafür direkt auf dein Bankkonto zu oder bündeln mehrere Karten in einer App. Die Einrichtung ist unkompliziert und dauert meist nur ein paar Minuten. Benötigt werden eine Debit- oder Kreditkarte sowie ein NFC-fähiges Smartphone.
Sobald die Karten hinterlegt sind, hältst du dein Handy einfach ans Kassenterminal. Kleine Beträge werden oft automatisch freigegeben, bei größeren Summen musst du die Zahlung per FaceID, Fingerabdruck oder Geräte-Code bestätigen. Viele Sparkassen, Volksbanken und andere Kreditinstitute bieten mittlerweile eigene Apps fürs mobile Bezahlen an. Zu den aktuell besten Girokonten für mobiles Bezahlen zählen Angebote von Neobanken und Direktbanken wie N26 oder DKB.
Vorteile & Nachteile beim bargeldlosen Bezahlen

Hohe Sicherheitsvorkehrungen
Moderne Bezahlsysteme verfügen über hohe Sicherheitsstandards: Verschlüsselung, Tokenisierung und zusätzliche Schutzmechanismen wie PIN-Eingabe, Fingerabdruck oder Gesichtserkennung.
Weniger Risiko bei Diebstahl
Im Gegensatz zu Bargeld sind moderne Zahlungsmethoden mit Karte oder Smartphone oft sicherer, da sie sich bei Diebstahl schnell sperren lassen. Dennoch solltest du immer aufmerksam bleiben und regelmäßig die eigenen Zahlungsvorgänge prüfen. Bei Unsicherheiten oder Problemen kannst du dich an die Verbraucherzentrale wenden.
Kein Geldautomat nötig
Mit bargeldlosen Zahlungen sparst du dir oft den zusätzlichen Gang zum Automaten, da du direkt mit der Karte oder dem Smartphone bezahlen kannst.
Bezahlen im Ausland
Wenn du im Ausland bargeldlos zahlst, profitierst du meist von günstigeren Wechselkursen als beim Bargeldtausch. So lassen sich zusätzliche Gebühren sparen.
Zeitersparnis
Bargeldlose Zahlungen sparen sowohl dir als auch dem Händler Zeit: Du musst kein Bargeld suchen und für den Händler entfällt das Zählen sowie die Einzahlung des Geldes bei der Bank.
Risiko von Spontankäufen
Wenn du größere Beträge bargeldlos bezahlst, verlierst du schneller die Kontrolle über spontane Ausgaben. Bei Systemen mit zeitversetzter Abrechnung fällt es oft schwer, den Überblick über deine Finanzen zu behalten. Manchmal fehlt in kleinen Geschäften auch die Akzeptanz gegenüber Kreditkarten oder Zahlungen per Smartphone.
Laufende Kosten
Für Händler sind Zahlungsterminals heutzutage fast unverzichtbar. Sie sorgen für schnelle Abläufe an der Kasse und erfüllen die Erwartungen vieler Kundinnen und Kunden. Gleichzeitig erfordern sie Investitionen in die Technik, und seitens der Kundschaft sollten mögliche Transaktionsgebühren (z. B. bei Fremdwährungen) berücksichtigt werden.
Bargeldlos bezahlen mit der GenialCard
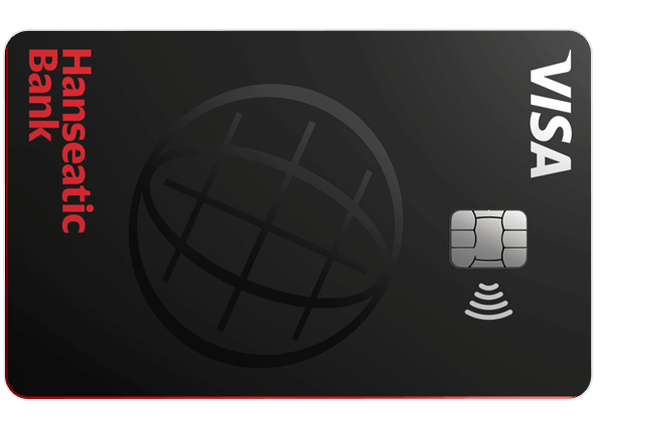
Wenn du bargeldlos unterwegs bist, ist eine Kreditkarte wie die GenialCard der Hanseatic Bank eine sinnvolle Ergänzung zu Girokarten. Sie ist ohne Jahresgebühr und bietet dir von Anfang an einen Kreditrahmen von bis zu 4.000 €. Perfekt, wenn du größere Anschaffungen flexibel planen möchtest, ohne dich langfristig festzulegen. Jede Transaktion entspricht höchsten Sicherheitsstandards, und im Falle eines Diebstahls bist du vor unautorisierten Zahlungen geschützt. Über das Online Banking oder die Hanseatic Bank App behältst du jederzeit den Überblick über deine Ausgaben.
Anfänglicher Kreditrahmen von bis zu 4.000 €
0 € Jahresgebühr, kein Mindestumsatz
0 € Abhebegebühr im Ausland
Flexible Rückzahlung in anpassbaren Raten
Kompatibel mit Apple Pay und Google Pay™
Umfassende Kontrolle über die Mobile App
Möglichkeit, Geld von der Kreditkarte auf das Girokonto zu überweisen