Kreditkarte für Studenten
Kreditkarten sind aus dem Leben vieler Studenten kaum wegzudenken. Ob bei Online-Käufen, während eines Auslandssemesters oder für alltägliche Zahlungen – sie bieten Flexibilität und zahlreiche Vorteile. Gerade für junge Menschen mit begrenztem Budget gibt es mittlerweile Angebote, die speziell als Studentenkreditkarte bezeichnet werden. Doch was macht eine gute Kreditkarte aus? Im Folgenden erklären wir dir die Unterschiede und worauf du bei der Auswahl achten solltest.
Keine Jahresgebühr
Achte auf eine dauerhaft kostenlose Karte ohne Mindestumsatz.
Günstig im Ausland
Prüfe Abhebegebühren und Kosten für Zahlungen in Fremdwährungen.
Rückzahlung im Blick
Nutze möglichst den vollständigen Ausgleich, damit keine Sollzinsen entstehen.
Warum brauchen Studenten eine Kreditkarte?
Eine Kreditkarte ist ein praktisches Zahlungsmittel in zahlreichen Lebenssituationen. Viele Studenten haben ihr erstes Konto bei lokalen Instituten wie den Volksbanken, suchen aber für das Ausland nach spezialisierten Reisekarten. Hier sind die wichtigsten Vorteile:
- Kreditkarten werden an Millionen Stellen weltweit akzeptiert, auch in Hotels und Mietwagenstationen.
- Egal, ob Online-Einkäufe oder Buchungen – mit einer Kreditkarte kannst du überall schnell und unkompliziert bezahlen.
- Die meisten Karten bieten dir eine Übersicht über alle Transaktionen, sodass du deine Ausgaben stets im Blick behältst.
- Bei Problemen, wie dem Verlust von Bargeld, ist eine Kreditkarte oft die rettende Möglichkeit, schnell an Geld zu kommen.
Studentenkonten im Vergleich
Sie sehen gerade einen Platzhalterinhalt von FinanceAds. Um auf den eigentlichen Inhalt zuzugreifen, klicken Sie auf den Button unten. Bitte beachten Sie, dass dabei Daten an Drittanbieter weitergegeben werden.
Weitere InformationenWelche Kreditkartenarten gibt es?
Die Wahl der richtigen Kreditkarte hängt von deinen individuellen Anforderungen ab. Kreditkarten für Studierende sind auf den Alltag im Studium zugeschnitten. Sie haben oft niedrige oder keine Jahresgebühren und einen kleineren Kreditrahmen. Dabei stehen einfache Handhabung und eine gute Kostenkontrolle im Vordergrund. Es gibt verschiedene Kartentypen, die sich vor allem in der Art der Rückzahlung unterscheiden:
Debitkarten
Eine Debitkarte funktioniert ähnlich wie eine Girocard (ehemals EC-Karte). Die Ausgaben werden direkt vom Konto abgebucht. Das macht sie besonders geeignet für Studenten, die ihre Kostenkontrolle schätzen und kein Risiko eingehen wollen, sich zu verschulden. Im Ausland kann es jedoch bei der Hinterlegung einer Kaution für Mietwagen oder in manchen Hotels gelegentlich zu Problemen mit der Akzeptanz kommen.
Charge-Karten
Bei Charge-Karten werden alle Umsätze gesammelt und einmal im Monat vom verknüpften Konto per Abbuchung ausgeglichen. Sie bieten dir einen zinsfreien Zahlungszeitraum und sind ideal, wenn du deine Ausgaben im Voraus planen kannst. Diese Karten erfordern in der Regel eine gewisse Bonität, sind aber auch für Studenten mit regelmäßigem Einkommen geeignet.
Revolving-Karten
Sogenannte Revolving-Kreditkarten (echte Kreditkarten) bieten dir einen festgelegten Kreditrahmen, innerhalb dessen du flexibel Einkäufe tätigen kannst. Deine Umsätze werden zunächst über den Monat gesammelt und erst am Monatsende abgerechnet. Der Vorteil liegt in der Rückzahlung: Offene Beträge müssen nicht auf einmal beglichen werden, sondern lassen sich flexibel in Teilbeträgen zurückzahlen. Bei dieser Option ist zu berücksichtigen, dass bei der Nutzung der Teilzahlungsfunktion meist hohe Sollzinsen anfallen.
Prepaid-Kreditkarten
Prepaid-Karten funktionieren nur, wenn du sie im Voraus mit einem bestimmten Betrag auflädst. Sie bieten maximale Kostenkontrolle, haben jedoch oft weniger Zusatzleistungen. Für Studierende ohne regelmäßiges Einkommen oder mit eingeschränkter Bonität stellen sie eine sichere Alternative dar. Sollte ein Anbieter die Ausstellung einer klassischen Kreditkarte ablehnen, sind Prepaid-Kreditkarten eine sinnvolle Option.
Wichtige Kriterien bei der Auswahl
Für Studenten spielen vor allem Kosten und Flexibilität eine entscheidende Rolle. Hier sind die wichtigsten Punkte, auf die du achten solltest:
Gebühren
- Jahresgebühr: Viele Anbieter werben mit kostenlosen Kreditkarten. Achte darauf, dass keine versteckten Gebühren anfallen.
- Bargeldabhebungen: Einige Karten erlauben es, weltweit kostenlos an Geldautomaten Bargeld abzuheben, andere hingegen berechnen Gebühren.
- Fremdwährungsgebühr: Wenn du im Ausland unterwegs bist, können Kosten für Zahlungen in Fremdwährung anfallen. Wähle eine Karte, die diese Gebühren vermeidet.
Zusatzleistungen
Einige Karten bieten Extras wie Cashback, Reiseversicherungen oder Rabatte. Solche Angebote können bei Auslandsreisen oder einem Auslandssemester hilfreich sein.
Kreditrahmen
Ein flexibler Kreditrahmen ist vor allem bei unerwarteten Ausgaben oder größeren Reisebuchungen nützlich. Nach dem Studium und mit steigendem Einkommen kann der Verfügungsrahmen in der Regel problemlos erhöht werden. Viele Anbieter wandeln eine Studentenkreditkarte nach dem Abschluss automatisch in ein reguläres Kartenmodell um, wobei das Limit an die verbesserte Bonität angepasst wird. Eine Erhöhung lässt sich meist unkompliziert telefonisch, im Online Banking oder direkt über die App beantragen.
Kreditkarte für Studenten: Die GenialCard der Hanseatic Bank
Die GenialCard der Hanseatic Bank ist ideal für Studierende, die maximale Flexibilität suchen. Sie erfordert kein zusätzliches Girokonto und ist dauerhaft ohne Jahresgebühr verfügbar. Weltweit kannst du kostenlos Bargeld abheben und bargeldlos bezahlen. Eine Bonitätsprüfung wird auch bei Studenten durchgeführt, allerdings mit niedrigen Hürden, was beispielsweise die Höhe eines regelmäßiges Einkommens angeht.
Die Rückzahlung deiner Umsätze erfolgt flexibel in kleinen Monatsraten. Die Mindestrate beträgt nur 3 % des offenen Gesamtbetrags, mindestens jedoch 20 €. Über die App oder das Online Banking kannst du die Ratenhöhe jederzeit selbst anpassen oder die Rückzahlung erhöhen, um Zinsen zu sparen.
Wie vermeidest du Kostenfallen?
Der richtige Umgang mit einer Kreditkarte ist entscheidend, um unnötige Kosten zu vermeiden. Hier sind einige Tipps:
- Gleiche deine Ausgaben möglichst vollständig aus, um hohe Zinsen zu vermeiden.
- Nutze Apps oder das Online Banking, um deine Transaktionen zu verfolgen.
- Deaktiviere die Teilzahlungsoption, um eine hohe Zinskosten zu vermeiden.
- Passe deinen Kreditrahmen deinem Budget an.
Wie beantragst du eine Kreditkarte als Student?
Der Antrag für eine Kreditkarte ist einfach und schnell erledigt. Die meisten Anbieter haben ihre Prozesse digitalisiert. Vergleiche Anbieter:
- Nutze Online-Plattformen, wie unsere, um die besten Angebote zu finden.
- Unterlagen bereithalten: Du benötigst in der Regel deinen Ausweis, einen Studentenausweis und manchmal einen Einkommensnachweis.
- Online ausfüllen: Viele Anbieter ermöglichen den Antrag direkt über ihre Website oder die App.
- Bonitätsprüfung: Bei Kreditkarten mit Kreditrahmen erfolgt meist eine Schufa-Abfrage.
- Karte aktivieren: Nach der Genehmigung erhältst du deine Karte, welche ggf. noch aktiviert werden muss. Normalerweise per App, telefonisch oder per PIN-Eingabe.
Bei der Beantragung einer Kreditkarte, wie z. B. der GenialCard, wird dein Antrag in der Regel innerhalb weniger Tage geprüft. Nach erfolgreicher Prüfung erhältst du eine E-Mail, in der du dein Passwort für das Online Banking und die App Hanseatic Bank Mobile festlegen kannst. Innerhalb von sieben Tagen wird dir die physische Kreditkarte per Post zugestellt.
Vorteile einer Kreditkarte im Ausland
Für Studenten, die ein Auslandssemester oder eine längere Reise ins Ausland ins Auge fassen, kann eine Kreditkarte eine große Unterstützung sein. Sie erleichtert nicht nur das Abheben von Bargeld, sondern schützt dich auch vor unerwarteten Kosten.
- Weltweite Akzeptanz: Ob in Restaurants, Supermärkten oder bei Online-Buchungen – deine Kreditkarte wird fast überall akzeptiert.
- Gebührenfreiheit: Viele Karten ermöglichen es, weltweit kostenlos Geld abzuheben und Zahlungen in Fremdwährung zu tätigen.
- Sicherheit: Im Falle eines Kartenverlusts oder Missbrauchs bist du meist gut abgesichert.
- Viele Anbieter bieten zusätzlich Echtzeit-Benachrichtigungen bei jeder Transaktion.
Verlierst du deine Kreditkarte im Ausland dennoch, solltest du schnell handeln und die Karte sperren lassen. Kontaktiere dafür direkt deine Bank oder den Kreditkartenanbieter. Halte nach Möglichkeit deine Kontonummer sowie persönliche Daten bereit, damit die Sperrung reibungslos erfolgt. Alternativ kannst du den zentralen Sperr-Notruf nutzen. Dieser ist aus dem Ausland unter +49 116 116 erreichbar.
Die Vorteile der GenialCard im Überblick:
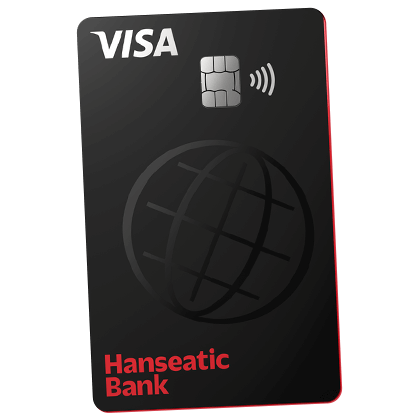
- Anfänglicher Kreditrahmen von 4.000 €
- 0 € Jahresgebühr, kein Mindestumsatz
- 0 € Abhebegebühr im Ausland
- Flexible Rückzahlung in anpassbaren Raten
- Kompatibel mit Apple Pay und Google Pay™
- Umfassende Kontrolle über die Mobile App
- Möglichkeit, Geld von der Kreditkarte auf das Girokonto zu überweisen